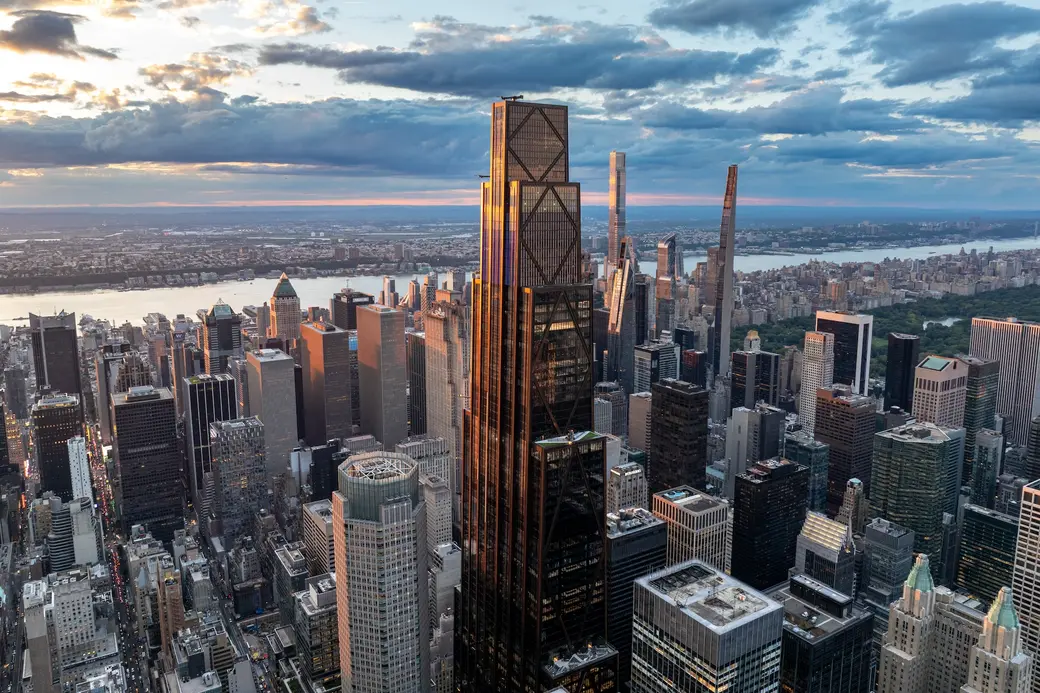
O valor de um imóvel corporativo, como a nova sede de US$ 3 bilhões do JPMorgan em Manhattan, vem da soma entre terreno, custo de construção, capacidade produtiva do espaço e valor simbólico da marca. O mesmo raciocínio se aplica a qualquer imóvel único, do sobrado urbano à mansão de alto padrão.
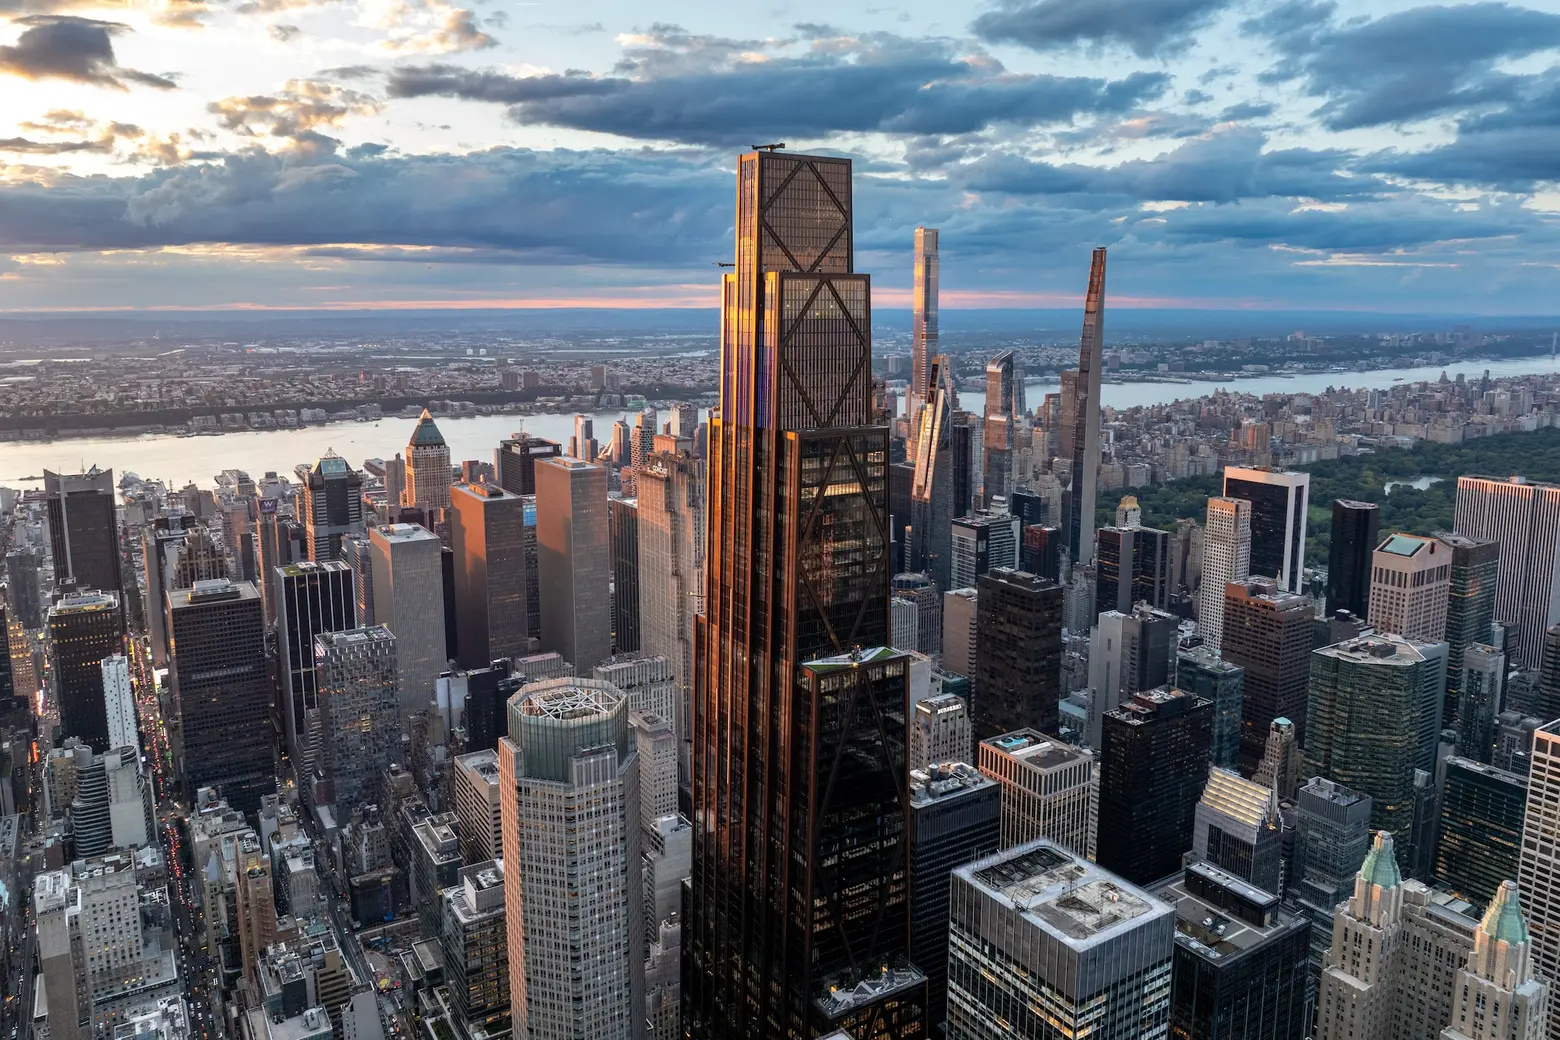
Skyline view of JPMorganChase’s world headquarters in New York City. Photo credit: Max Touhey for JPMorganChase.
Não é só um arranha-céu: o que realmente define o valor de uma torre de US$ 3 bilhões
Uma sede corporativa de US$ 3 bilhões vale pelo terreno, pela estrutura, pela localização e pelo símbolo que representa para a marca que a ocupa. Nenhum desses fatores, isoladamente, explica o preço final: é a soma entre eles que forma o valor real do ativo.
O caso é a nova sede global do JPMorgan Chase, inaugurada em outubro de 2025 em Manhattan. Você vai entender por que um edifício corporativo desse porte custa bilhões e o que essa lógica de avaliação tem em comum com a de qualquer imóvel de alto padrão.
A nova sede do JPMorgan em números
No coração de Midtown East, em Manhattan, o JPMorgan Chase acaba de inaugurar sua nova sede global, no endereço 270 Park Avenue. Com 423 metros de altura e 60 andares, o edifício é hoje um dos escritórios mais altos do mundo. A obra custou cerca de US$ 3 bilhões e abriu oficialmente em 21 de outubro de 2025, oferecendo 2,5 milhões de pés quadrados de área útil para até 10 mil funcionários. 6sqft
A torre foi erguida no terreno onde antes ficava o Union Carbide Building, demolido para dar lugar ao novo projeto assinado pelo escritório Foster + Partners. O prédio é considerado o maior arranha-céu totalmente elétrico da cidade, sem emissão direta de carbono na operação, o que também entra na conta do seu valor de mercado, já que sustentabilidade hoje é ativo, não custo. Wikipedia
Assim como aconteceu recentemente com a mansão de R$ 220 milhões demolida no Jardim Pernambuco, no Rio de Janeiro, para dar lugar a um condomínio de alto padrão, o caso do JPMorgan mostra a mesma lição sob outra escala: o valor de um imóvel único não se resume ao metro quadrado construído.
Por que um prédio corporativo custa bilhões
Diferente de um apartamento ou de uma casa, um edifício corporativo dessa magnitude não é avaliado apenas pelo custo de construção. Entram na conta pelo menos quatro camadas de valor:
1. O terreno e sua localização. Um lote em Park Avenue, no centro financeiro de Nova York, carrega escassez extrema. Não existe estoque disponível de terrenos daquele porte naquela região, o que por si só eleva o valor muito além do custo de aquisição original.
2. O custo de construção e engenharia. A estrutura do edifício usa um sistema de colunas em leque para vencer as limitações do terreno, permitindo que a torre "toque" o solo de forma diferente do modelo tradicional. Esse tipo de engenharia de ponta encarece a obra, mas também gera um diferencial competitivo difícil de replicar.
3. A capacidade produtiva do ativo. Um prédio que comporta 10 mil funcionários em oito andares de operação de trading não é apenas espaço físico: é infraestrutura para gerar receita. No mercado imobiliário corporativo, isso se aproxima do raciocínio do método da renda, em que o valor do imóvel está ligado à capacidade de gerar retorno ao longo do tempo.
4. O valor simbólico da marca. Uma sede como essa funciona como cartão de visitas institucional. Ela comunica solidez, permanência e poder de atração de talentos. Esse componente não aparece em nenhuma planilha de custo de obra, mas pesa diretamente na decisão de quanto investir.
A diferença entre custo de construção e valor de mercado
A diferença entre custo de construção e valor de mercado é que o primeiro soma o que foi gasto para erguer o imóvel, enquanto o segundo reflete o que o mercado está disposto a reconhecer por ele, considerando localização, escassez, funcionalidade e percepção de marca.
É o mesmo princípio que orienta qualquer avaliação imobiliária, seja de uma torre corporativa em Manhattan, seja de uma casa de alto padrão em um bairro nobre brasileiro. Preço de construção e valor de mercado raramente coincidem, e é justamente nessa diferença que mora o trabalho técnico da avaliação.
O que esse caso ensina sobre avaliar imóveis fora do padrão
Imóveis singulares, sejam eles mansões, terrenos com grande potencial construtivo ou sedes corporativas, não se avaliam com uma média simples de metro quadrado. Exigem cruzar métodos: comparação com poucas referências disponíveis, cálculo do valor do terreno somado à construção, estimativa do potencial de aproveitamento e, quando aplicável, o retorno que o ativo é capaz de gerar.
É exatamente esse tipo de desafio que aparece no dia a dia do corretor brasileiro quando lida com um imóvel fora da curva: um sobrado antigo com potencial de incorporação, uma sala comercial em ponto nobre ou uma propriedade rural com múltiplos usos possíveis. Nesses casos, uma pesquisa rápida de mercado não é suficiente. O corretor precisa de um estudo mais aprofundado, que combine metodologia e argumento técnico para justificar valores acima ou fora da média do bairro, sem depender apenas de intuição.
Conclusão
A nova sede do JPMorgan mostra, em escala global, o que vale para qualquer avaliação imobiliária: preço anunciado, custo de obra e valor de mercado são três coisas diferentes, e só uma análise que considera terreno, construção, potencial de uso e contexto consegue explicar de onde vem o número final. Para o corretor brasileiro, o aprendizado prático é o mesmo em qualquer escala: dado de mercado bem aplicado é o que transforma uma opinião em argumento.
FAQ: Perguntas Frequentes sobre avaliação de imóveis corporativos
Quanto custou a nova sede do JPMorgan em Nova York?
A nova sede do JPMorgan Chase, no 270 Park Avenue, custou cerca de US$ 3 bilhões. O edifício tem 423 metros de altura, 60 andares e capacidade para cerca de 10 mil funcionários, e foi inaugurado oficialmente em outubro de 2025.
Qual a diferença entre custo de construção e valor de mercado de um imóvel?
O custo de construção é o total gasto para erguer o imóvel, incluindo terreno, materiais, mão de obra e projeto. O valor de mercado é o quanto o mercado reconhece por ele hoje, considerando localização, escassez, potencial de uso e percepção da marca ou do proprietário. Os dois números raramente coincidem.
Como se avalia um imóvel fora do padrão, sem comparáveis diretos?
Quando faltam imóveis semelhantes para comparação direta, a avaliação combina métodos: o comparativo, homogeneizado por características como localização e padrão construtivo, o evolutivo, que soma valor do terreno e das construções, e, quando aplicável, o método da renda ou o involutivo, que considera o potencial de geração de receita ou de aproveitamento do terreno.
Por que um edifício corporativo vale mais do que o custo de construção?
Porque o valor de um edifício corporativo incorpora fatores que não aparecem na planilha de obra, como a escassez do terreno na região, a capacidade produtiva do espaço e o valor simbólico da marca que ocupa o imóvel. Esses três elementos, somados ao custo físico, formam o valor de mercado real do ativo.